Por José Teixeira
Mudança na distribuição dos impostos preocupa Governo, TCE e prefeituras; cidades produtoras podem perder receitas enquanto municípios mais populosos tendem a ganhar participação nos repasses
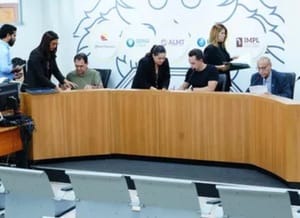
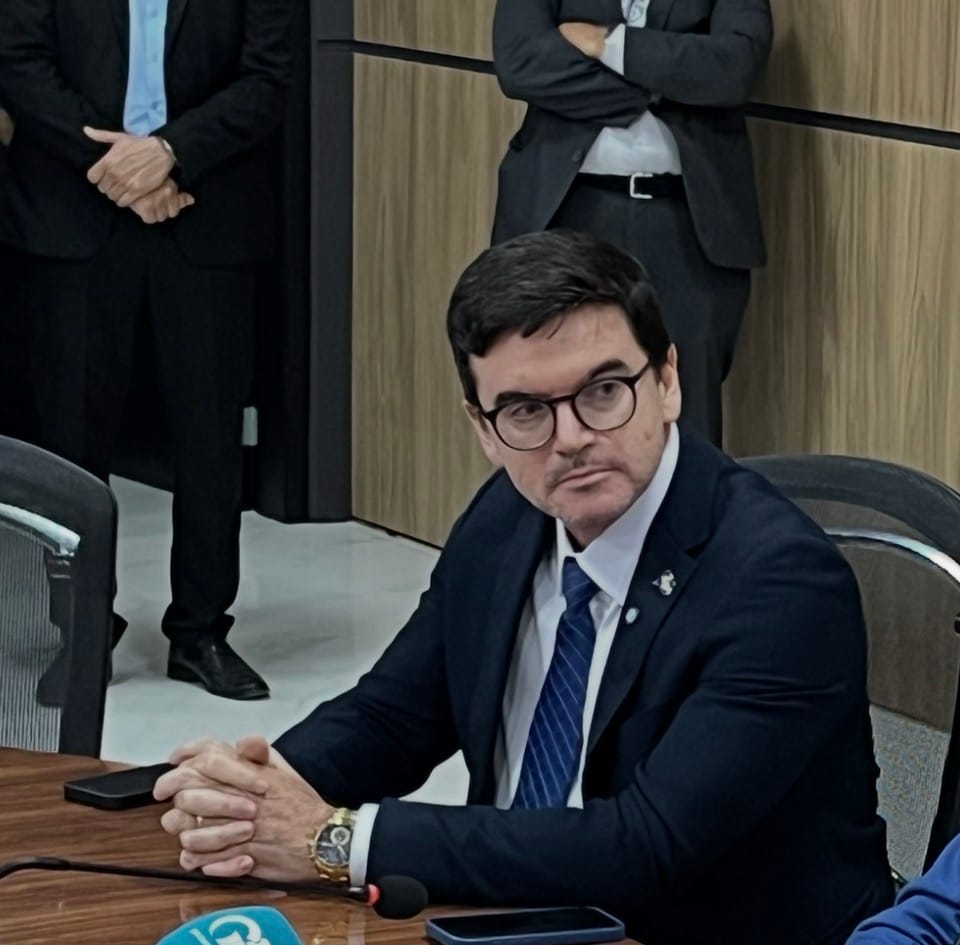
A reforma tributária brasileira poderá provocar uma perda estimada em R$ 10 bilhões na arrecadação de Mato Grosso ao final do período de transição para o novo sistema de impostos. O alerta foi apresentado nesta quarta-feira (14), pelo secretário de Estado de Fazenda, Fábio Pimenta, durante encontro promovido pelo Tribunal de Contas do Estado (TCE-MT), em Cuiabá, para discutir os impactos das mudanças sobre as finanças estaduais e municipais.
A projeção acendeu um sinal de preocupação no Governo do Estado e entre os prefeitos mato-grossenses, principalmente daqueles municípios cuja economia depende da produção agropecuária, da atividade industrial e dos repasses do Imposto sobre Circulação de Mercadorias e Serviços (ICMS).
O principal motivo é a mudança na lógica de arrecadação. Atualmente, o ICMS está relacionado à circulação de mercadorias e serviços e sua distribuição aos municípios considera, entre outros fatores, a atividade econômica local. Com a reforma, o imposto será gradualmente substituído pelo Imposto sobre Bens e Serviços (IBS), que terá sua arrecadação vinculada ao destino do consumo.
Na prática, a mudança representa um desafio para Mato Grosso, um dos maiores produtores de commodities agrícolas do Brasil, mas com população relativamente pequena quando comparada à sua capacidade de produção e exportação.
Isso significa que parte da riqueza produzida em território mato-grossense poderá gerar receitas tributárias destinadas aos estados e municípios onde os produtos forem consumidos.
Durante o encontro, Fábio Pimenta explicou que a reforma exige planejamento imediato das administrações municipais, uma vez que a arrecadação registrada entre 2019 e 2026 terá influência sobre os critérios de distribuição de recursos durante a transição.
Por essa razão, a Secretaria de Fazenda orienta os municípios a fortalecerem seus mecanismos de arrecadação própria até 31 de dezembro deste ano, prazo considerado importante para a composição da base histórica utilizada nas regras de transição.
O alerta é especialmente relevante para municípios que apresentam forte dependência das transferências constitucionais e possuem baixa capacidade de geração de receitas próprias.
A preocupação também envolve a nova fórmula de repartição da parcela municipal do IBS. Pelos critérios previstos, 80% dos recursos serão distribuídos proporcionalmente à população, 10% considerarão indicadores de aprendizagem e equidade educacional, 5% serão vinculados a critérios ambientais e outros 5% serão repartidos em partes iguais entre os municípios.
Essa alteração poderá modificar significativamente a distribuição de receitas públicas em Mato Grosso.
Municípios com grandes populações, como Cuiabá e Várzea Grande, poderão ampliar sua participação relativa na distribuição de recursos, enquanto cidades pequenas, mas com elevada produção econômica, poderão enfrentar redução de receitas em comparação ao modelo atual.
Entretanto, o resultado financeiro efetivo dependerá das regras de transição, da arrecadação histórica e das características econômicas e demográficas de cada município.
O impacto preocupa especialmente regiões produtoras de grãos, algodão, proteína animal e outras commodities, cuja contribuição econômica é expressiva, mas nem sempre acompanhada de uma população proporcional ao volume de riqueza produzido.
O presidente do Tribunal de Contas de Mato Grosso, conselheiro Sérgio Ricardo, chamou a atenção para a situação de pequenos municípios que dependem dos repasses estaduais e federais para manter suas estruturas administrativas e serviços essenciais.
Segundo ele, existem cidades mato-grossenses com populações de apenas mil, dois mil ou três mil habitantes que não possuem arrecadação suficiente para sustentar suas despesas sem as transferências constitucionais.
A preocupação é que uma redução dessas receitas comprometa a capacidade de investimento das prefeituras e aumente a pressão sobre os orçamentos municipais.
Os reflexos poderão alcançar áreas como saúde, educação, infraestrutura urbana, manutenção de estradas vicinais, transporte escolar e outros serviços públicos financiados com recursos municipais.
O procurador do Estado Rogério Gallo também manifestou preocupação com os critérios de repartição e defendeu que o Congresso Nacional reavalie aspectos da distribuição dos recursos, considerando as particularidades econômicas de estados produtores como Mato Grosso.
A discussão ocorre em um momento em que o Estado possui uma economia fortemente vinculada ao agronegócio, à industrialização da produção agropecuária e à circulação de mercadorias destinadas a outras regiões brasileiras e ao mercado internacional.
Nesse cenário, a transição do modelo de tributação na origem para a tributação no destino poderá alterar a relação entre produção econômica e arrecadação tributária.
Embora a estimativa de R$ 10 bilhões represente uma projeção de perda ao final da transição, e não um corte imediato no orçamento estadual, o valor demonstra a dimensão do desafio fiscal que Mato Grosso poderá enfrentar nas próximas décadas.
A reforma estabelece um processo gradual de substituição dos tributos atuais. A transição do ICMS e do ISS para o IBS ocorrerá principalmente entre 2029 e 2032, com a implantação integral do novo modelo prevista para 2033. Já os mecanismos de transição federativa e distribuição de receitas terão efeitos por um período mais prolongado.
Diante das mudanças, a Secretaria de Fazenda e a Associação Mato-grossense dos Municípios (AMM) estruturaram um Comitê Gestor Regional para promover estudos, realizar simulações e orientar as administrações municipais sobre os efeitos da reforma.
O objetivo é permitir que prefeitos e equipes técnicas compreendam antecipadamente as mudanças, identifiquem possíveis perdas e adotem medidas para fortalecer a gestão tributária.
O debate também deverá envolver a revisão de estratégias de arrecadação própria, modernização dos cadastros fiscais e aprimoramento da administração tributária municipal.
Para Mato Grosso, o desafio vai além da substituição de impostos. A mudança poderá redefinir a distribuição regional dos recursos públicos, alterando a capacidade financeira de municípios que atualmente apresentam arrecadação expressiva em razão da atividade produtiva.
Enquanto cidades populosas poderão conquistar maior participação na repartição do IBS, municípios produtores precisarão avaliar alternativas para preservar sua capacidade de investimento e manutenção dos serviços públicos.
A dimensão exata das perdas e dos possíveis ganhos de cada prefeitura ainda dependerá de estudos individualizados e da aplicação das regras de transição.
O alerta apresentado nesta quarta-feira coloca a reforma tributária entre os principais desafios econômicos e administrativos para o Governo de Mato Grosso e os 142 municípios do Estado, que terão de se preparar para uma nova realidade de arrecadação e distribuição de recursos nas próximas décadas.