JBNews
Por José Teixeira
O Superior Tribunal de Justiça (STJ) definiu regras sobre o pagamento de despesas judiciais e a devolução de valores em processos que discutem a inclusão das tarifas de transmissão e distribuição de energia elétrica na base de cálculo do ICMS. O entendimento foi divulgado institucionalmente nesta segunda-feira (19 de outubro) e estabelece consequências para estados e contribuintes envolvidos em disputas judiciais sobre a tributação das contas de luz.
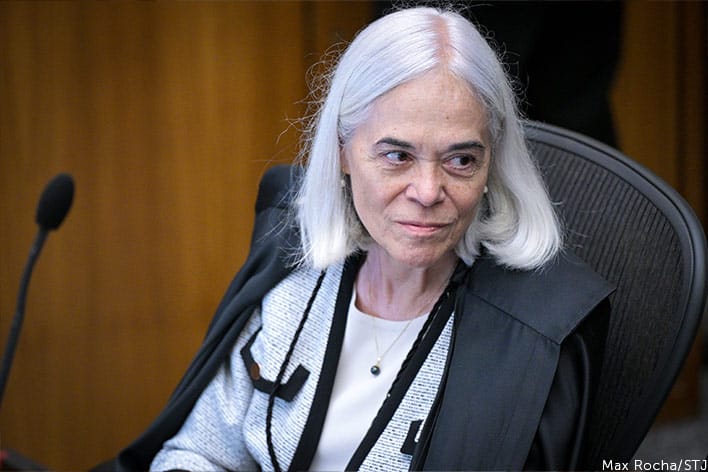
A decisão foi tomada pela Primeira Seção do STJ no julgamento do Tema Repetitivo 1.429, sob relatoria da ministra Maria Thereza de Assis Moura.
Os ministros analisaram duas questões relacionadas aos efeitos de uma decisão anterior que reconheceu a inclusão da Tarifa de Uso do Sistema de Transmissão (Tust) e da Tarifa de Uso do Sistema de Distribuição (Tusd) na base de cálculo do Imposto sobre Circulação de Mercadorias e Serviços (ICMS).
Essas tarifas representam componentes associados ao transporte e à distribuição da energia elétrica até os consumidores.
Durante anos, a inclusão dos valores na base de cálculo do imposto provocou disputas judiciais em diferentes estados.
Contribuintes argumentavam que determinadas parcelas da cobrança não deveriam integrar o cálculo do ICMS. Em sentido contrário, os estados sustentavam a legalidade da tributação sobre esses componentes.
Em 2024, no julgamento do Tema Repetitivo 986, o STJ confirmou a possibilidade de inclusão da Tust e da Tusd na base de cálculo do ICMS sobre a energia elétrica.
Entretanto, o tribunal estabeleceu uma modulação dos efeitos da decisão para proteger determinadas situações anteriores, especialmente aquelas amparadas por decisões judiciais favoráveis aos consumidores até 27 de março de 2017.
A modulação buscou preservar a segurança jurídica diante da mudança de orientação jurisprudencial e evitar que a nova interpretação atingisse indiscriminadamente situações protegidas pelo entendimento anterior.
Depois dessa definição, surgiram novas discussões sobre quem deveria arcar com honorários advocatícios e custas processuais nas ações em que os contribuintes haviam obtido decisões favoráveis.
Também houve questionamentos sobre a possibilidade de restituição de valores pagos integralmente por consumidores que tinham decisões judiciais permitindo o recolhimento do imposto sem a inclusão das tarifas.
Ao julgar o Tema 1.429, a Primeira Seção estabeleceu que o estado deve ser condenado ao pagamento dos ônus de sucumbência referentes ao período em que o contribuinte esteve dispensado de recolher o tributo por força da modulação dos efeitos da decisão anterior.
Os honorários de sucumbência são valores devidos ao advogado da parte vencedora, conforme as regras aplicáveis ao processo judicial.
A conclusão considera que os consumidores recorreram à Justiça amparados por uma interpretação jurídica anteriormente reconhecida, não podendo ser automaticamente responsabilizados pelas despesas decorrentes de uma mudança posterior de entendimento.
A relatora destacou que a modulação dos efeitos de uma decisão interfere diretamente na definição da responsabilidade pelo pagamento dos custos processuais.
Na segunda tese, o STJ estabeleceu que o contribuinte que continuou recolhendo integralmente o ICMS, incluindo a Tust e a Tusd, mesmo estando amparado por decisão judicial favorável, não se beneficia da modulação para obter a restituição dos valores.
Com isso, o tribunal diferenciou a situação de quem efetivamente deixou de recolher determinadas parcelas do imposto, em razão de uma decisão judicial, daquela de quem continuou pagando a cobrança integral.
O entendimento limita a possibilidade de restituição com base na modulação estabelecida no Tema 986.
A definição não significa que todos os consumidores terão direito a receber valores, nem que haverá devolução automática de ICMS cobrado nas contas de energia.
Os efeitos concretos dependem das circunstâncias de cada processo, das decisões judiciais anteriormente concedidas e das condições fixadas pelo STJ.
Com o julgamento das teses, os recursos especiais e agravos em recurso especial que aguardavam a definição da controvérsia poderão voltar a tramitar, permitindo a aplicação do entendimento aos casos correspondentes.
A decisão representa mais uma etapa da discussão judicial sobre a tributação da energia elétrica, questão de interesse para consumidores residenciais, empresas e administrações estaduais.
Embora a divulgação institucional tenha ocorrido nesta segunda-feira (19 de outubro), o julgamento do Tema 1.429 foi realizado em 20 de agosto de 2026, com publicação do acórdão em 27 de agosto de 2026.
Assim, o conteúdo divulgado nesta segunda-feira esclarece uma decisão anteriormente tomada pelo STJ, não se tratando de um novo julgamento realizado hoje.