JB News
Por Jota de Sá
A escassez mundial de enxofre deixou de ser apenas um problema de preço no mercado internacional e passou a atingir diretamente a capacidade de produção de fertilizantes dentro do Brasil. A paralisação de fábricas, a redução das operações industriais e a hibernação de unidades da Mosaic acenderam um alerta para um setor que movimenta quase 50 milhões de toneladas de adubos por ano e sustenta parte expressiva da produção brasileira de soja, milho, algodão, cana-de-açúcar, café e alimentos destinados ao mercado interno.
A Mosaic, uma das maiores empresas de fertilizantes em operação no país, anunciou a suspensão temporária das atividades em unidades de mistura instaladas em Candeias, na Bahia, e Catalão, em Goiás. As fábricas de Palmeirante, no Tocantins, e Sorriso, em Mato Grosso, terão redução na produção. A companhia também manterá unidades paradas em Tapira, Minas Gerais, e Catalão, além de iniciar, a partir de setembro, a hibernação gradual do complexo industrial de Uberaba.
A unidade de Cajati, em São Paulo, continuará operando para abastecer principalmente o segmento de nutrição animal. A empresa sustenta que as medidas são temporárias e decorrem da restrição internacional no fornecimento de enxofre, agravada por dificuldades logísticas, tensões geopolíticas, alta procura mundial e menor disponibilidade do produto nas grandes cadeias de refino e processamento.
O enxofre é fundamental para a produção de ácido sulfúrico, utilizado no tratamento da rocha fosfática e na fabricação de fertilizantes como o fosfato monoamônico, conhecido como MAP, o fosfato diamônico, o DAP, e os superfosfatos. Esses produtos fornecem fósforo às plantas, nutriente indispensável para o desenvolvimento das raízes, o armazenamento de energia, a formação dos grãos e o desempenho produtivo das lavouras.
Sem fornecimento regular de enxofre, a indústria pode possuir rocha fosfática e instalações industriais, mas encontra dificuldades para transformá-las em fertilizantes disponíveis para aplicação no campo. É justamente essa interrupção no meio da cadeia que ameaça reduzir a oferta nacional e ampliar a necessidade de compra de adubos prontos no exterior.
A dimensão econômica do problema aparece nos números do próprio mercado. Em 2025, foram entregues aproximadamente 49,1 milhões de toneladas de fertilizantes aos produtores brasileiros, crescimento de 7,7% em relação ao ano anterior e o maior volume anual já registrado no país. A quantidade representa uma média superior a 4 milhões de toneladas comercializadas por mês.
Enquanto o consumo atingiu um novo recorde, a produção nacional de fertilizantes intermediários ficou em cerca de 7,22 milhões de toneladas em 2025. A diferença entre o tamanho da demanda e a capacidade doméstica evidencia a vulnerabilidade brasileira: mesmo considerando diferenças metodológicas entre produção, importação, estoques e entregas, a indústria nacional atende apenas uma parcela minoritária do mercado.
Dados logísticos referentes a 2024 mostram que o Brasil consumiu aproximadamente 45,6 milhões de toneladas de fertilizantes e importou cerca de 41,3 milhões de toneladas. No mesmo período, também foram adquiridos no exterior cerca de 2,2 milhões de toneladas de enxofre e 1,3 milhão de toneladas de rocha fosfática, matérias-primas utilizadas na fabricação doméstica de adubos.
Isso significa que a dependência brasileira não está limitada ao fertilizante pronto. Parte da indústria instalada no país também depende de matérias-primas importadas. Quando falta enxofre, o problema atravessa simultaneamente duas frentes: reduz a produção doméstica e aumenta a disputa internacional pelos fertilizantes fosfatados acabados.
O Brasil responde por aproximadamente 8% de todo o consumo mundial de fertilizantes e ocupa a quarta posição global, atrás de China, Índia e Estados Unidos. Soja, milho e cana-de-açúcar concentram mais de 73% do adubo utilizado no país.
O volume comercializado representa dezenas de bilhões de reais todos os anos. O valor financeiro, entretanto, varia fortemente conforme a cotação internacional de cada nutriente, o dólar, o custo do frete marítimo, os contratos antecipados, a distância até as propriedades rurais e a composição dos produtos aplicados em cada cultura.
Mato Grosso aparece no centro da crise por ser o maior mercado consumidor de fertilizantes do Brasil. Somente em 2025, o estado recebeu aproximadamente 11,4 milhões de toneladas, correspondentes a 23,2% de todas as entregas realizadas no território nacional.
O Paraná ficou em segundo lugar, com 5,87 milhões de toneladas, seguido por São Paulo, com 5,23 milhões. Juntos, os três estados concentraram aproximadamente 46% de todo o fertilizante entregue no país.
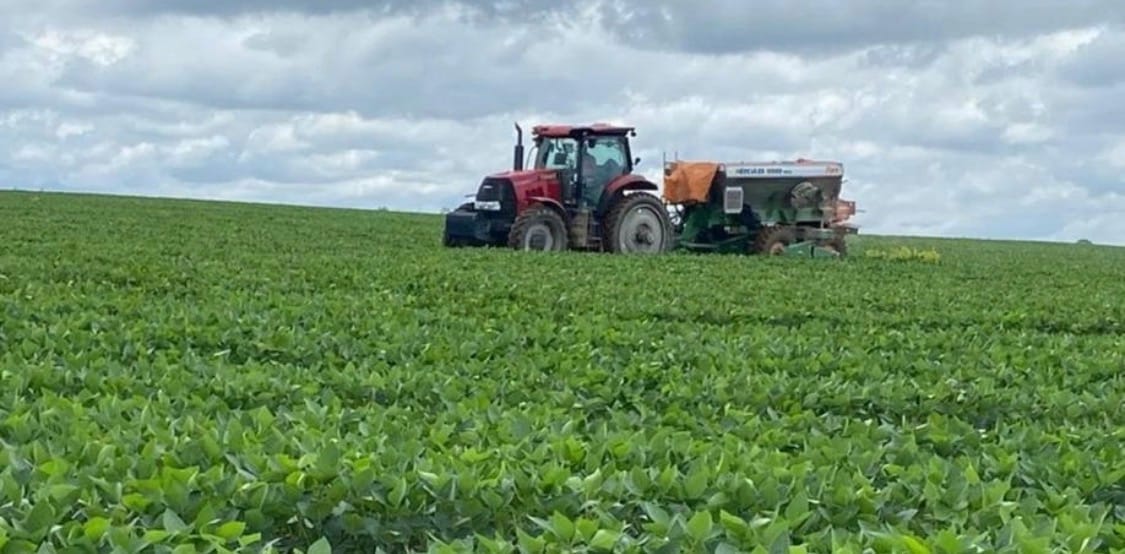
A liderança mato-grossense decorre da dimensão de sua agricultura e do sistema de produção intensiva, no qual uma mesma área pode receber soja na primeira safra, milho ou algodão na segunda e, em determinadas regiões, culturas de cobertura. Cada novo ciclo exige reposição de nutrientes retirados do solo.
Por essa razão, a redução da produção da unidade da Mosaic em Sorriso tem peso econômico superior ao impacto local sobre empregos e arrecadação. A cidade está situada no Médio-Norte, no coração da maior região produtora de grãos de Mato Grosso, cercada por municípios que consomem grandes quantidades de fosfatados.
A distribuição de fertilizantes no Brasil depende de uma longa cadeia. Os produtos importados desembarcam principalmente nos portos, seguem para fábricas, misturadoras e armazéns e depois são transportados por rodovias, ferrovias ou hidrovias até as regiões produtoras. Como boa parte das lavouras está distante do litoral, o frete interno pode representar parcela relevante do preço final pago pelo agricultor.
Uma tonelada desembarcada no porto ainda precisa atravessar centenas ou milhares de quilômetros até chegar a municípios como Sorriso, Campo Novo do Parecis, Primavera do Leste, Sapezal ou Querência. Qualquer problema portuário, falta de caminhões, aumento do diesel ou congestionamento logístico se soma ao custo internacional do produto.
A crise afeta especialmente os fertilizantes fosfatados. Em 2023, o Brasil importou cerca de 9 milhões de toneladas desse grupo. O MAP respondeu por aproximadamente 5,2 milhões de toneladas, ou 58% do volume, tendo Rússia, Marrocos, Arábia Saudita e Estados Unidos entre os principais fornecedores.
Essa concentração cria um risco adicional. Quando uma guerra, sanção comercial, limitação de exportações, interrupção industrial ou problema marítimo atinge um desses fornecedores, o reflexo pode chegar rapidamente aos preços negociados no Brasil.
O fósforo não pode simplesmente ser eliminado do planejamento agronômico sem consequências. Em solos tropicais, como os predominantes no Cerrado, parte do nutriente aplicado fica retida no solo. A construção e a manutenção da fertilidade exigem acompanhamento técnico e aplicação regular, principalmente em áreas de alta produtividade.
O produtor pode tentar reduzir doses, utilizar o estoque de nutrientes acumulado no solo ou substituir determinadas formulações, mas essas alternativas dependem de análise agronômica. Um corte generalizado pode comprometer o desenvolvimento das raízes, a absorção de água e nutrientes e, ao final, a produtividade.
No caso do milho e do algodão, que normalmente são cultivados depois da soja em Mato Grosso, o aperto financeiro pode provocar uma reação em cadeia. Diante de adubos mais caros, alguns agricultores podem reduzir o investimento na segunda safra, diminuir a área plantada ou optar por um pacote tecnológico menos intensivo.
Os fertilizantes estão entre os principais componentes do custo variável de uma lavoura. O peso exato muda conforme a cultura, o município, a produtividade esperada, o nível de fertilidade do solo, a fórmula utilizada e o preço contratado pelo produtor.
Em propriedades que cultivam milhares de hectares, uma elevação aparentemente pequena no preço por tonelada pode representar milhões de reais adicionais no orçamento da safra. O impacto não se restringe ao preço do MAP ou do DAP. A alta de uma matéria-prima pode modificar o custo das formulações NPK, dos superfosfatos e de outros produtos que entram na adubação de base.
Como grande parte dos fertilizantes é importada, o produtor enfrenta uma combinação de riscos: cotação internacional, câmbio, frete marítimo, custo portuário, transporte rodoviário, disponibilidade regional e prazo de entrega.
Mesmo que o preço internacional permaneça estável em dólares, uma desvalorização do real encarece imediatamente a reposição dos estoques. Quando o enxofre sobe e o dólar também avança, o efeito pode ser duplo.
A elevação do custo ocorre antes da colheita e da geração de receita. O agricultor compra o fertilizante, prepara o solo e planta meses antes de vender a produção. Isso amplia a necessidade de capital de giro e financiamento.
Com juros elevados, o encarecimento dos insumos também aumenta o custo financeiro. O produtor precisa tomar mais crédito para plantar a mesma área, oferecer mais garantias ou utilizar parcela maior de recursos próprios. Pequenos e médios agricultores tendem a enfrentar dificuldades maiores, pois possuem menor poder de negociação e menos capacidade de formar estoques antecipadamente.
O agricultor brasileiro não consegue transferir automaticamente o aumento dos custos para o preço da soja, do milho ou do algodão. As commodities são negociadas com base em referências internacionais, câmbio, oferta mundial, demanda chinesa, estoques e prêmios de exportação.
Assim, o fertilizante pode subir sem que o grão acompanhe o mesmo movimento. Quando isso acontece, a relação de troca piora: o produtor precisa vender mais sacas para comprar a mesma quantidade de adubo.
Esse desequilíbrio comprime a margem operacional e pode alterar decisões de plantio. Em vez de buscar a máxima produtividade, o produtor pode reduzir investimentos para proteger o caixa. A medida diminui o desembolso imediato, mas também pode reduzir o volume produzido por hectare.
O efeito econômico alcança revendas de insumos, cooperativas, transportadoras, armazéns, oficinas, fornecedores de máquinas e municípios dependentes da arrecadação gerada pelo agronegócio. Uma safra com margem apertada reduz a circulação de dinheiro nas cidades agrícolas e adia investimentos em equipamentos, armazenagem e expansão das propriedades.
A primeira consequência de uma crise de fertilizantes aparece na margem rural, mas o problema pode chegar ao consumidor. Milho e soja são matérias-primas fundamentais das rações utilizadas na produção de frango, suínos, ovos, leite e carne bovina intensiva.
Caso o custo dos grãos suba devido ao encarecimento do adubo ou a uma eventual redução de produtividade, frigoríficos, granjas e confinamentos passam a enfrentar despesas maiores. Parte dessa pressão pode ser absorvida pelas empresas, mas outra parcela tende a alcançar os preços dos alimentos ao longo do tempo.
Culturas destinadas diretamente ao abastecimento interno, como arroz, feijão, frutas, verduras e legumes, também são sensíveis à elevação dos insumos. Esses setores possuem menor escala de exportação e, em muitos casos, menor capacidade de proteção financeira contra a volatilidade internacional.
Por isso, uma crise inicialmente concentrada no enxofre pode repercutir sobre inflação, consumo das famílias e segurança alimentar, especialmente se a restrição persistir durante o período de compra dos insumos para a próxima safra.
Impacto chega à balança comercial
O Brasil depende do agronegócio para gerar parte substancial de seu superávit comercial. Ao mesmo tempo em que exporta soja, milho, algodão, açúcar, café e carnes, o país importa grande quantidade dos fertilizantes necessários para produzir essas mercadorias.
Quando os adubos ficam mais caros, aumenta a saída de dólares para o pagamento das importações. Se a alta reduzir a produtividade ou a área plantada, também pode diminuir o volume disponível para exportação no futuro.
A crise dos fosfatados, portanto, possui duas faces para a economia brasileira: pressiona a conta de importações no presente e ameaça a geração de divisas pelo agronegócio nos ciclos seguintes.
O risco é ainda maior porque o país planeja colher uma safra de aproximadamente 360,1 milhões de toneladas de grãos no ciclo 2025/2026. Quanto maior a produção, maior também é a necessidade de repor os nutrientes retirados do solo.
O Plano Nacional de Fertilizantes foi criado com o objetivo de reduzir a dependência externa e ampliar a produção doméstica até 2050. O desafio, porém, é estrutural e envolve mineração, gás natural, energia, licenciamento ambiental, infraestrutura, tecnologia, investimentos industriais e segurança jurídica.
A meta de longo prazo é diminuir a parcela importada, mas o país ainda permanece exposto aos grandes fornecedores internacionais. A interrupção anunciada pela Mosaic mostra que possuir fábricas no território nacional não é suficiente quando a indústria depende de matéria-prima estrangeira para operar.
O Brasil necessita ampliar não apenas a produção de fertilizantes acabados, mas também o acesso a enxofre, gás natural, rocha fosfática e potássio. Sem essa integração, uma planta industrial instalada no país pode continuar vulnerável a crises originadas do outro lado do mundo.
A tendência é que produtores, cooperativas e distribuidores acompanhem com mais atenção os estoques e os prazos de entrega. Em momentos de incerteza, compradores capitalizados costumam antecipar aquisições, movimento que pode aumentar a procura e provocar novas altas.
Por outro lado, agricultores com caixa limitado podem adiar a compra na expectativa de recuo dos preços. Essa estratégia aumenta o risco de enfrentar custos maiores ou falta de produto próximo do plantio.
Não há, até o momento, confirmação de desabastecimento generalizado no Brasil. A Mosaic afirma que as medidas são temporárias. No entanto, a paralisação de unidades mostra que a crise já ultrapassou o mercado financeiro e chegou às linhas de produção.
A duração do problema dependerá da recomposição da oferta mundial de enxofre, da normalização das rotas logísticas, do comportamento dos conflitos internacionais e da capacidade brasileira de substituir parte da produção interrompida por importações.
Para Mato Grosso, que sozinho consome quase um quarto dos fertilizantes vendidos no país, o sinal é de alerta. Uma crise prolongada pode encarecer a próxima safra, elevar a necessidade de crédito, reduzir margens e comprometer investimentos em uma cadeia que sustenta exportações, empregos, arrecadação e grande parte da atividade econômica do estado.
O enxofre, até então pouco conhecido fora da indústria, tornou-se o novo ponto de pressão do agronegócio. A escassez de uma única matéria-prima expôs novamente o tamanho da dependência externa brasileira e mostrou como uma interrupção internacional pode chegar rapidamente ao custo de cada hectare cultivado no país.
A redação prioriza os números físicos do mercado porque o faturamento total varia conforme preços internacionais, câmbio e tipos de fertilizantes comercializados.