JBNews
Por Nayara Cristina
Fábio Pimenta afirma que mudança na tributação do consumo poderá afetar estados produtores e comprometer mecanismos utilizados para estimular investimentos.
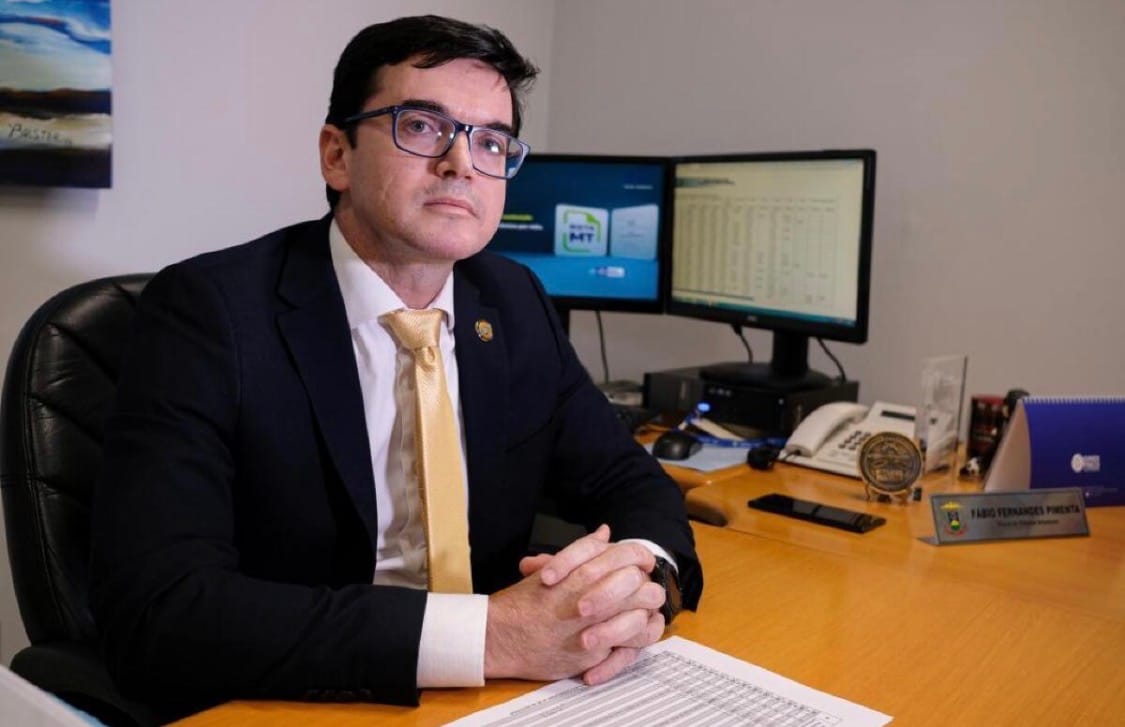
O secretário de Estado de Fazenda de Mato Grosso, Fábio Fernandes Pimenta, alertou que a reforma tributária nacional poderá provocar perdas de arrecadação e reduzir instrumentos utilizados pelo governo estadual para estimular o desenvolvimento econômico. A avaliação foi apresentada na quarta-feira (28), durante um encontro promovido pelo Tribunal Regional do Trabalho da 23ª Região (TRT-MT), em Cuiabá, voltado à elaboração do planejamento estratégico da instituição para o período de 2027 a 2032.
A manifestação coloca em discussão um dos principais desafios econômicos de Mato Grosso nos próximos anos: a transição de um modelo de tributação que historicamente favoreceu a arrecadação vinculada à circulação de mercadorias para outro que atribuirá maior peso ao local de consumo.
Durante a apresentação, Pimenta afirmou que estados com forte participação da produção, como Mato Grosso, enfrentarão dificuldades diante das mudanças previstas no sistema tributário.
“O modelo nacional vai priorizar a arrecadação no consumo. Os estados produtores, como Mato Grosso, vão sofrer perdas de arrecadação e também de instrumentos de desenvolvimento econômico e de política fiscal”, declarou o secretário.
A avaliação está relacionada à substituição gradual do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) pelo Imposto sobre Bens e Serviços (IBS), criado pela reforma tributária.
O novo sistema prevê uma transição ao longo de vários anos, com alterações progressivas na forma de cobrança e distribuição da receita tributária.
Uma das mudanças centrais é a adoção da tributação no destino, mecanismo pelo qual a receita passa a estar associada ao local onde ocorre o consumo, e não predominantemente à origem da produção ou circulação das mercadorias.
Essa alteração poderá modificar a distribuição da arrecadação entre os estados, especialmente em unidades federativas cuja economia produz grandes volumes destinados a outros mercados.
Mato Grosso ocupa posição de destaque na produção nacional de soja, milho, algodão e proteína animal, além de apresentar forte movimentação de mercadorias relacionadas ao agronegócio.
Parte expressiva dessa produção é comercializada para outras unidades da Federação ou destinada ao mercado internacional.
Por essa razão, o governo estadual acompanha os possíveis efeitos da mudança tributária sobre a estrutura econômica e sobre a capacidade de financiamento dos serviços públicos.
A preocupação apresentada por Pimenta não se limita ao comportamento futuro da arrecadação.
O secretário também destacou a possibilidade de redução dos instrumentos de política fiscal utilizados para estimular investimentos privados.
Atualmente, benefícios e incentivos vinculados ao ICMS integram a estratégia de atração de empresas, expansão industrial e fortalecimento de determinadas atividades econômicas em Mato Grosso.
Esses mecanismos podem influenciar decisões empresariais sobre instalação de unidades produtivas, ampliação de operações e localização de investimentos.
Com a reforma tributária, o sistema de incentivos passará por mudanças, exigindo adaptações na política de desenvolvimento regional.
O Estado terá de avaliar quais instrumentos poderão substituir ou complementar os mecanismos atualmente utilizados para promover a competitividade de suas atividades econômicas.
A discussão possui impacto potencial sobre a agroindústria, o comércio, a logística e outros setores que dependem de investimentos em infraestrutura e condições tributárias competitivas.
A redução da capacidade de conceder determinados incentivos também poderá alterar a forma como Mato Grosso disputa novos empreendimentos com outras unidades da Federação.
Entretanto, as declarações do secretário representam uma avaliação sobre riscos futuros e não comprovam, por si só, que Mato Grosso já tenha registrado perdas financeiras decorrentes da transição.
O efeito efetivo dependerá das regras de distribuição de receitas, dos mecanismos de compensação e transição, do crescimento econômico e do comportamento do consumo ao longo dos próximos anos.
Também será necessário considerar a evolução da arrecadação estadual durante o período em que os tributos antigos e novos coexistirão.
A mudança não ocorrerá de maneira imediata ou integral em 2027.
A transição da tributação sobre o consumo será progressiva, com etapas específicas para a implementação dos novos tributos e a redução dos atuais.
Por isso, a avaliação das perdas ou ganhos de cada estado dependerá de projeções técnicas e de dados atualizados durante o processo.
No encontro realizado no TRT-MT, Pimenta apresentou ainda um panorama das medidas adotadas pelo governo estadual para manter o equilíbrio fiscal e ampliar os investimentos públicos nos últimos anos.
A exposição abordou as perspectivas econômicas de Mato Grosso e os desafios que poderão influenciar o desenvolvimento regional até 2032.
O debate também envolveu os reflexos das transformações econômicas sobre o mercado de trabalho e a atuação das instituições públicas.
A apresentação integrou o processo de elaboração do planejamento estratégico do Tribunal Regional do Trabalho da 23ª Região para os próximos seis anos.
Além do secretário de Fazenda, participaram das discussões representantes da administração do tribunal e o professor Álvaro Gregório.
O encontro procurou relacionar as mudanças econômicas previstas para Mato Grosso às demandas que poderão surgir nas relações de trabalho e na atuação da Justiça trabalhista.
Durante a discussão, Pimenta também defendeu o diálogo institucional entre os poderes como instrumento para enfrentar os desafios econômicos e administrativos.
A preocupação com a reforma tributária ganha relevância no momento em que Mato Grosso prepara seu orçamento de 2027.
A proposta da Lei Orçamentária Anual encaminhada pelo governo à Assembleia Legislativa prevê receitas e despesas de aproximadamente R$ 46,1 bilhões para o próximo exercício.
O planejamento envolve investimentos em infraestrutura, saúde, educação, segurança pública e outras áreas, além de despesas permanentes com servidores, previdência e manutenção da estrutura administrativa.
A capacidade de executar essas políticas depende da arrecadação efetiva e da preservação do equilíbrio das contas públicas.
Mudanças estruturais na tributação podem exigir revisões das projeções de receita e adaptações na forma de financiar os compromissos estaduais.
Outro ponto relevante é o futuro dos incentivos fiscais.
As discussões sobre o planejamento orçamentário de 2027 incluem estimativas superiores a R$ 13 bilhões em renúncias fiscais líquidas, concentradas principalmente no ICMS.
Esses valores representam receitas que o Estado estima deixar de arrecadar em razão de benefícios tributários previstos na legislação.
Não se trata de dinheiro disponível automaticamente no caixa estadual, mas de uma estimativa fiscal relacionada aos tratamentos tributários diferenciados concedidos a determinadas atividades.
A transformação do sistema nacional exigirá reavaliar a função desses mecanismos e os resultados econômicos associados à concessão de benefícios.
Para Mato Grosso, o desafio será preservar condições de competitividade para sua produção e, ao mesmo tempo, assegurar recursos suficientes para a manutenção dos serviços públicos e dos investimentos.
A avaliação apresentada pelo secretário indica que o governo considera a reforma tributária uma variável relevante para o planejamento econômico de médio e longo prazo.
Até o momento, entretanto, não foi apresentada na manifestação divulgada uma estimativa numérica consolidada das perdas que Mato Grosso poderá sofrer.
Sem essa projeção, não é possível dimensionar o impacto financeiro líquido da reforma sobre o orçamento estadual.
O debate deverá continuar à medida que avançarem as regras de implementação do IBS e os mecanismos de transição previstos na legislação nacional.
A questão central para Mato Grosso será compreender quanto da arrecadação poderá ser afetado, quais instrumentos de desenvolvimento econômico continuarão disponíveis e como o Estado pretende preservar sua capacidade de investimento diante das mudanças no sistema tributário brasileiro.