CONTROLE DAS CONTAS PÚBLICAS
JBNews
Por José Teixeira
Decreto estabelece restrições para despesas, pagamentos e restos a pagar no encerramento de 2026; medidas poderão atingir a execução de contratos e obras públicas.
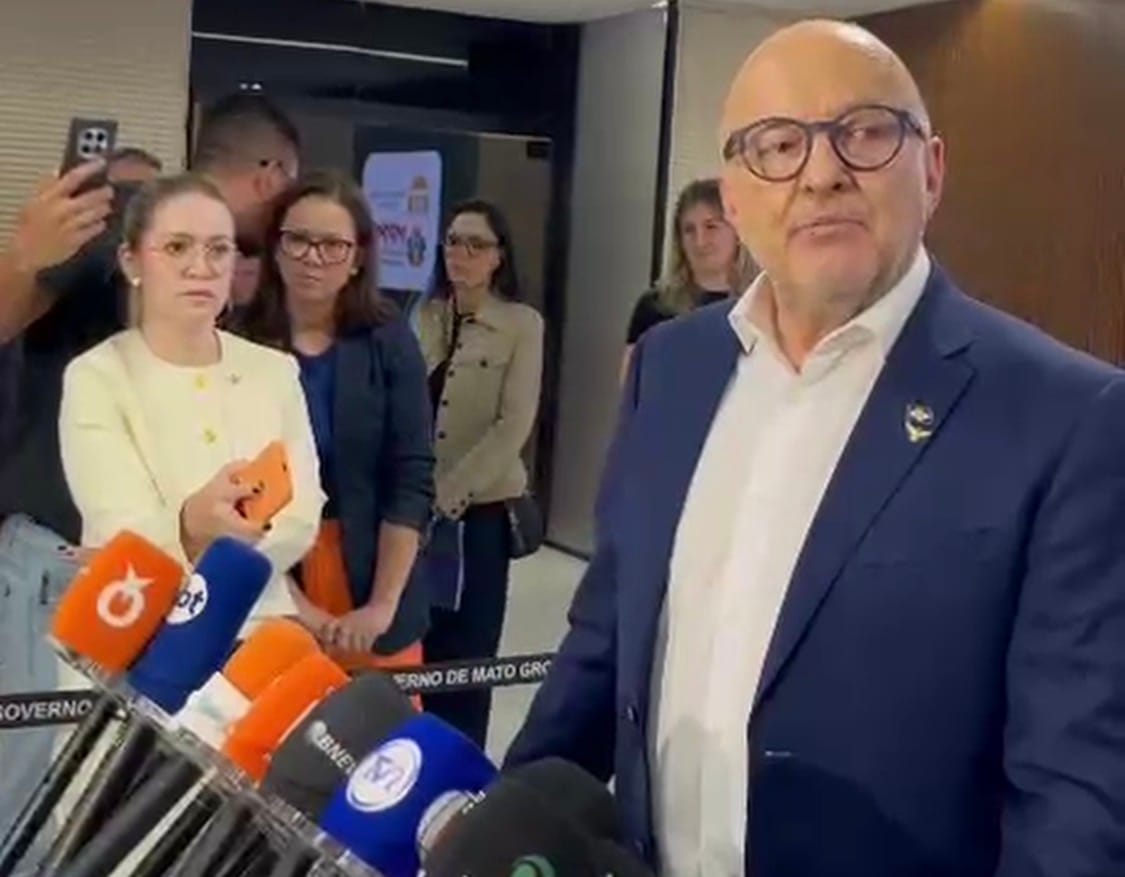
O governador de Mato Grosso, Otaviano Pivetta, estabeleceu novas regras para o encerramento das contas públicas de 2026, autorizando a Secretaria de Estado de Fazenda (Sefaz) a promover ajustes orçamentários, contingenciar recursos e bloquear a execução financeira de órgãos que descumprirem os prazos e limites estabelecidos pelo governo. As determinações constam do Decreto nº 2.298/2026, assinado e publicado na segunda-feira (26 de outubro), em edição extraordinária do Diário Oficial do Estado.
A medida atinge os procedimentos de encerramento orçamentário, financeiro, patrimonial e contábil do Poder Executivo estadual, estabelecendo uma série de obrigações para secretarias, autarquias e demais unidades responsáveis pela execução de recursos públicos.
Entre os pontos de maior impacto está a autorização para que a Sefaz promova a anulação de dotações orçamentárias, o remanejamento de recursos e o contingenciamento de saldos disponíveis, conforme as necessidades de adequação das contas estaduais no encerramento do exercício.
Na prática, o decreto amplia os instrumentos administrativos de controle sobre os recursos ainda não utilizados pelos órgãos, permitindo ajustes na programação de despesas antes do fechamento do ano.
A determinação não significa, por si só, que o governo já tenha anunciado cortes de valores específicos ou identificado insuficiência de recursos em determinada secretaria. O documento estabelece mecanismos que poderão ser utilizados pela administração estadual durante o processo de encerramento fiscal.
Outra mudança relevante envolve o tratamento das despesas empenhadas que ainda não foram liquidadas. O decreto estabelece restrições à inscrição desses compromissos em restos a pagar, mecanismo contábil utilizado para registrar despesas assumidas em um exercício financeiro, mas que serão pagas posteriormente.
Pelas regras estabelecidas, a inscrição de despesas ainda pendentes de liquidação dependerá do enquadramento nas exceções previstas e da validação pelos setores responsáveis pelo controle orçamentário.
Entre as situações contempladas pelas exceções estão despesas relacionadas à saúde, à educação e às emendas parlamentares impositivas, observadas as condições estabelecidas pela regulamentação.
Os empenhos que não atenderem aos requisitos deverão ser estornados até 31 de dezembro de 2026.
O estorno de um empenho representa o cancelamento do registro orçamentário correspondente e não deve ser confundido automaticamente com a extinção de uma obrigação contratual regularmente constituída.
Essa distinção é importante porque a execução de obras e serviços públicos pode envolver contratos com duração superior a um exercício financeiro, exigindo compatibilização entre os serviços efetivamente realizados, as medições aprovadas e a disponibilidade de recursos para pagamento.
O decreto também condiciona a inscrição de restos a pagar à validação prévia da Secretaria Adjunta do Orçamento Estadual, vinculada à Sefaz.
Com isso, os órgãos não poderão simplesmente transferir compromissos para o exercício seguinte sem observar os procedimentos de análise e autorização previstos pelo governo.
A medida busca reforçar o controle sobre despesas que poderão comprometer recursos de 2027, evitando que obrigações sejam registradas sem a correspondente verificação das condições orçamentárias e financeiras.
O texto estabelece ainda uma consequência administrativa para unidades que deixarem de cumprir os prazos de prestação de informações ou ultrapassarem os limites autorizados.
Nessas situações, poderá ocorrer o bloqueio da execução orçamentária da unidade no Sistema Integrado de Planejamento, Contabilidade e Finanças do Estado de Mato Grosso (Fiplan), plataforma utilizada para registrar e controlar operações relacionadas às contas públicas.
O bloqueio representa uma restrição operacional relevante, pois o sistema concentra procedimentos necessários à execução do orçamento estadual.
Dependendo da abrangência da medida aplicada, a restrição poderá dificultar a realização de novos registros orçamentários até a regularização das pendências.
O decreto, entretanto, não determina o bloqueio imediato e generalizado de todas as secretarias. A consequência está vinculada ao descumprimento das exigências estabelecidas.
O governo também definiu um calendário de conferência dos empenhos que deverão ser analisados antes do encerramento do exercício.
A primeira etapa prevê que a Sefaz encaminhe aos órgãos, até 5 de novembro, as informações necessárias à triagem dos compromissos orçamentários.
As unidades terão até 19 de novembro para devolver os levantamentos e apresentar as informações exigidas.
Uma segunda rodada de revisão está prevista para dezembro. Nessa fase, a Fazenda deverá encaminhar os dados atualizados até o dia 14, enquanto os órgãos terão prazo até 22 de dezembro para concluir a devolução das informações.
O cronograma busca identificar despesas que poderão permanecer registradas, compromissos que precisarão de ajustes e saldos que não poderão ser transferidos automaticamente para o exercício seguinte.
O processo validado de inscrição em restos a pagar deverá ser encaminhado à Contadoria do Estado até 8 de janeiro de 2027.
Além das exigências relacionadas aos empenhos, o decreto estabelece limites para a realização de pagamentos e autorizações de repasses financeiros no fim do ano.
O prazo fixado para esses procedimentos é 29 de dezembro de 2026, até as 17 horas.
Já as contas de arrecadação deverão ser zeradas até as 17 horas de 30 de dezembro, conforme os procedimentos de encerramento financeiro previstos na regulamentação.
A definição dessas datas exige planejamento dos órgãos estaduais, especialmente daqueles responsáveis por contratos de prestação continuada, aquisição de medicamentos, fornecimento de materiais, manutenção de equipamentos e execução de obras públicas.
Fornecedores e empresas contratadas pelo Estado também poderão ser afetados indiretamente pelo calendário, sobretudo quando houver pendências documentais, medições ainda não concluídas ou despesas que dependam de regularização administrativa.
Isso não significa que o decreto tenha determinado a suspensão generalizada de pagamentos ou o cancelamento de contratos em andamento.
Os efeitos concretos dependerão da situação de cada despesa, da execução contratual e do cumprimento das exigências legais para liquidação e pagamento.
No setor de infraestrutura, por exemplo, a necessidade de compatibilizar medições, empenhos e disponibilidade financeira poderá exigir ajustes no planejamento de desembolsos de obras que atravessarem o encerramento do exercício.
Na saúde, a continuidade de serviços essenciais e o atendimento das obrigações legais também deverão ser considerados na aplicação das regras, respeitadas as exceções previstas.
A educação e as emendas parlamentares impositivas igualmente aparecem entre as áreas com tratamento específico para determinadas despesas, sem que isso represente autorização irrestrita para inscrição de qualquer obrigação em restos a pagar.
O controle sobre os compromissos financeiros de fim de ano também possui relevância para a elaboração do orçamento de 2027, uma vez que despesas transferidas de exercícios anteriores podem reduzir a disponibilidade de recursos para novas ações governamentais.
A inscrição de restos a pagar é permitida pela legislação brasileira, mas depende da observância de regras fiscais, contábeis e financeiras destinadas a impedir a transferência irregular de obrigações entre exercícios.
A Lei de Responsabilidade Fiscal estabelece limites e condições para a gestão das despesas públicas, enquanto as normas de contabilidade aplicada ao setor público disciplinam os registros necessários à transparência das contas governamentais.
O decreto de Pivetta integra esse conjunto de procedimentos e concentra na Secretaria de Fazenda a coordenação das etapas de encerramento do exercício estadual.
A regulamentação também estabelece prazo para a consolidação das demonstrações contábeis que servirão de base à prestação de contas do governo.
O Balanço Geral do Estado deverá ser publicado até 12 de março de 2027, reunindo informações sobre receitas, despesas, patrimônio e resultados da execução financeira e orçamentária de 2026.
O documento será fundamental para a avaliação da situação fiscal de Mato Grosso e para o acompanhamento das contas públicas pelos órgãos de controle e pela sociedade.
A publicação do Decreto nº 2.298/2026 ocorre em um momento de preparação do governo estadual para o último bimestre do exercício, período em que a administração precisa conciliar a continuidade dos serviços públicos com a regularização de despesas e o fechamento dos registros contábeis.
Embora não apresente valores específicos de cortes, a norma autoriza medidas que poderão alterar a disponibilidade de recursos de secretarias e unidades orçamentárias, além de impor consequências administrativas aos órgãos que descumprirem as determinações.
O impacto financeiro efetivo dependerá dos atos posteriores da Sefaz, da quantidade de empenhos que forem cancelados, dos valores autorizados para inscrição em restos a pagar e de eventuais bloqueios aplicados às unidades estaduais.
Com as novas regras, o governo estabelece um controle mais rigoroso sobre a utilização dos recursos públicos na reta final de 2026, exigindo que os órgãos concluam a revisão de suas despesas antes do fechamento do exercício e submetam os compromissos pendentes à validação da área fazendária.