JBNews
Por José Teixeira
Dados apresentados pela Sefaz à Assembleia mostram alta de 14,72% nos gastos correntes, contra 7,60% nas receitas; apesar da diferença, Estado mantém superávit e resultado primário positivo.
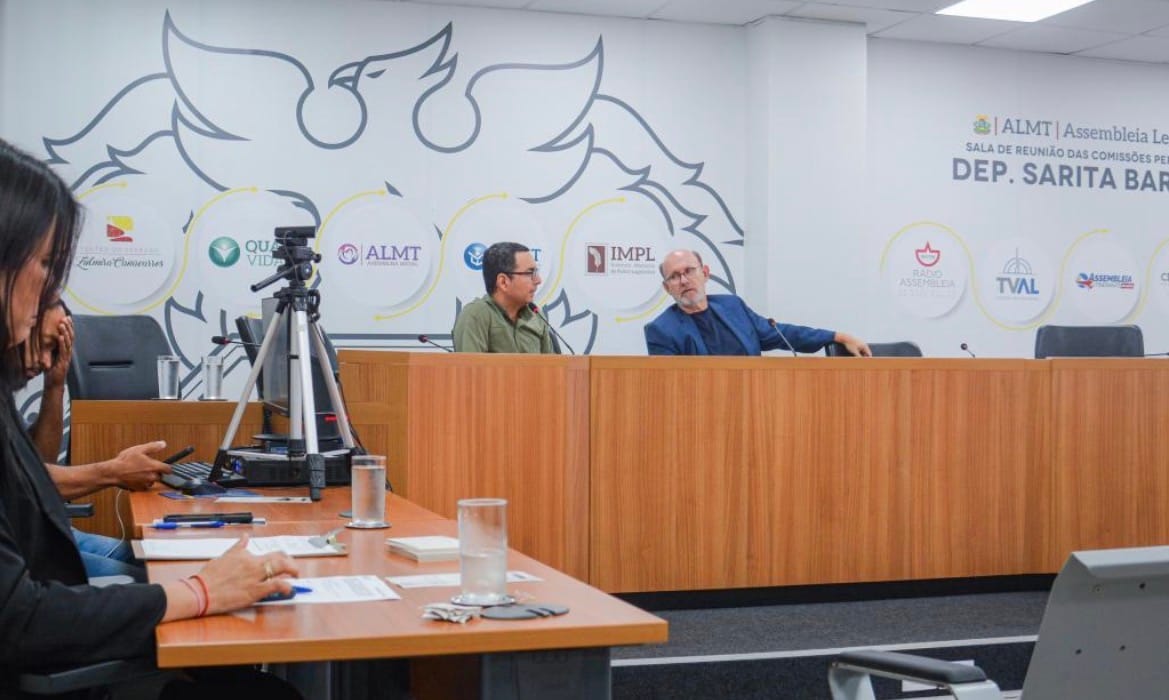
As despesas correntes do Governo de Mato Grosso cresceram quase o dobro das receitas nos oito primeiros meses de 2026, acendendo um sinal de atenção sobre o ritmo de expansão dos gastos públicos e a capacidade de manter o equilíbrio fiscal nos próximos exercícios. Dados apresentados pela Secretaria de Estado de Fazenda (Sefaz-MT) à Assembleia Legislativa, nesta quinta-feira (29 de outubro), mostram que os gastos correntes avançaram 14,72% entre janeiro e agosto, enquanto as receitas correntes aumentaram 7,60% na comparação com o mesmo período do ano anterior.
O levantamento, apresentado durante audiência pública da Comissão de Fiscalização e Acompanhamento da Execução Orçamentária (CFAEO), revela que Mato Grosso arrecadou R$ 29,73 bilhões em receitas correntes e registrou R$ 23,22 bilhões em despesas da mesma natureza, mantendo um superávit corrente de R$ 6,51 bilhões.
Embora o resultado permaneça positivo, a diferença entre as taxas de crescimento chama atenção porque indica que as despesas estão avançando em velocidade superior à capacidade de expansão das receitas. Se essa tendência persistir, poderá reduzir gradualmente a margem financeira disponível para novos investimentos e para a manutenção dos serviços públicos.
A apresentação foi realizada no âmbito da avaliação das metas fiscais do Estado, procedimento previsto na Lei de Responsabilidade Fiscal e destinado a permitir que o Poder Legislativo acompanhe a arrecadação, as despesas, o endividamento e o cumprimento dos compromissos financeiros do Executivo.
Os números mostram que, apesar do crescimento mais acelerado dos gastos, Mato Grosso ainda apresenta indicadores fiscais positivos. O resultado primário registrado no período foi de R$ 241,62 milhões, enquanto o resultado nominal alcançou R$ 1,46 bilhão.
O resultado primário mede a diferença entre receitas e despesas primárias, conforme a metodologia fiscal aplicável, permitindo avaliar o comportamento das contas públicas antes de determinados encargos financeiros. Já o resultado nominal incorpora os efeitos financeiros considerados na apuração fiscal e auxilia na análise da evolução do endividamento.
A existência de resultados positivos indica que o Estado preservou capacidade de equilíbrio no período analisado. Entretanto, não elimina a necessidade de acompanhar o crescimento das despesas obrigatórias, especialmente aquelas que se repetem ao longo dos anos e reduzem a flexibilidade do orçamento.
O aumento dos gastos correntes pode estar relacionado a diferentes componentes da administração pública, incluindo despesas com pessoal, manutenção de serviços, contratos administrativos, transferências e custeio de estruturas governamentais.
Os dados agregados apresentados na audiência, porém, não permitem atribuir o crescimento de 14,72% a uma secretaria ou categoria específica sem o detalhamento da execução orçamentária.
A identificação dos setores responsáveis pela maior expansão das despesas será fundamental para compreender se o aumento decorre de novas políticas públicas, reajustes, ampliação de serviços ou elevação dos custos de funcionamento da máquina estadual.
O presidente da Comissão de Fiscalização, deputado Carlos Avallone (PSDB), solicitou informações complementares à equipe econômica justamente para esclarecer os motivos do crescimento mais acelerado dos gastos.
A preocupação ocorre em um momento no qual o governo estadual discute mudanças na estrutura administrativa e prepara o orçamento de 2027, com previsão de R$ 46,1 bilhões em receitas e despesas.
O governador Otaviano Pivetta (Republicanos) tem defendido a revisão da estrutura do Executivo, com estudos sobre possíveis fusões de secretarias, reorganização de órgãos e redução de despesas administrativas.
A expansão das despesas correntes acrescenta um elemento econômico importante a esse debate, pois qualquer reforma destinada a reduzir custos precisará considerar quais gastos efetivamente podem ser diminuídos e quais são necessários à manutenção dos serviços públicos.
A discussão também envolve o funcionamento de novas estruturas de saúde, segurança e educação, que podem exigir despesas permanentes com profissionais, equipamentos, manutenção e contratos.
Na saúde, por exemplo, a entrada em operação de hospitais amplia a capacidade de atendimento, mas também cria obrigações contínuas de custeio. O mesmo ocorre com a expansão de unidades escolares, instalações policiais e outros serviços estaduais.
Por isso, a avaliação fiscal precisa distinguir o aumento de despesas decorrente da ampliação de políticas públicas daquele associado a custos administrativos que possam ser racionalizados.
Outro indicador relevante apresentado pela Sefaz foi o desempenho do Imposto sobre Circulação de Mercadorias e Serviços (ICMS), principal tributo estadual.
Entre janeiro e agosto, a arrecadação de ICMS alcançou R$ 10,97 bilhões, crescimento de 11,27% em relação ao período correspondente de 2025.
O resultado demonstra a importância do imposto para o financiamento das atividades estaduais, especialmente em uma economia fortemente ligada ao comércio, à indústria, aos combustíveis, à energia e às cadeias produtivas do agronegócio.
A arrecadação do ICMS também possui repercussão sobre as finanças municipais, uma vez que parte da receita pertence constitucionalmente aos municípios e é distribuída segundo os critérios legais.
O crescimento da arrecadação, entretanto, precisa ser analisado juntamente com a inflação, o desempenho da atividade econômica e as mudanças nas regras tributárias, para identificar quanto representa expansão real das receitas.
Outro componente importante das finanças estaduais é o Fundo Estadual de Transporte e Habitação (Fethab), que arrecadou R$ 2,96 bilhões no período, aumento de 7,92%.
O fundo possui papel relevante no financiamento de investimentos e políticas públicas de Mato Grosso, especialmente nas áreas de infraestrutura e habitação, conforme as destinações previstas na legislação.
A arrecadação do Fethab está relacionada a atividades econômicas relevantes para o Estado e constitui uma das fontes utilizadas no planejamento de obras e programas governamentais.
O desempenho do fundo ganha importância adicional porque a Assembleia Legislativa discute a utilização de recursos estaduais para ampliar programas habitacionais e viabilizar a meta de construção de 60 mil moradias anunciada pelo Executivo.
A discussão ocorre paralelamente à tramitação do projeto que autoriza a contratação de empréstimo de até R$ 1,5 bilhão junto à Caixa Econômica Federal para investimentos em infraestrutura e saúde.
Embora os recursos do financiamento e os valores arrecadados pelo Fethab possuam regras e finalidades próprias, a articulação entre essas fontes poderá influenciar a capacidade de execução dos investimentos estaduais nos próximos anos.
Na área de investimentos, a Sefaz informou que o Estado registrou R$ 5,05 bilhões em despesas empenhadas entre janeiro e agosto.
O empenho representa a reserva orçamentária formal para determinada despesa, mas não significa necessariamente que a obra tenha sido concluída, o serviço executado ou o valor integralmente pago.
Para avaliar a execução efetiva dos investimentos, será necessário acompanhar os valores liquidados e pagos, além dos cronogramas físicos das obras e dos contratos.
O montante empenhado indica a dimensão dos compromissos assumidos pelo governo para financiar investimentos, mas sua transformação em benefícios concretos dependerá da execução administrativa e financeira dos projetos.
Entre as áreas que concentram investimentos públicos em Mato Grosso estão infraestrutura rodoviária, saúde, educação, segurança pública e programas de desenvolvimento regional.
A capacidade de manter esse volume de investimentos dependerá da evolução da arrecadação, do controle das despesas correntes e das condições de financiamento disponíveis.
Um dos dados mais expressivos apresentados na audiência foi o crescimento da renúncia fiscal.
Segundo o levantamento da Sefaz, o volume estimado de benefícios e incentivos tributários alcançou R$ 13,17 bilhões, aumento de 35,94% em relação ao período utilizado na comparação.
A renúncia fiscal corresponde à estimativa de receitas que o Estado deixa de arrecadar em razão de benefícios, isenções, reduções de base de cálculo, créditos presumidos e outros tratamentos tributários previstos na legislação.
Esses mecanismos são utilizados como instrumentos de política econômica para estimular investimentos, atrair empresas, fortalecer cadeias produtivas e ampliar a competitividade de determinados setores.
Em Mato Grosso, a política de incentivos possui importância especial para a indústria, o comércio e as atividades relacionadas ao agronegócio.
O valor de R$ 13,17 bilhões chama atenção pela dimensão financeira, mas não pode ser tratado como uma despesa direta do governo ou como dinheiro que necessariamente estaria disponível em caixa caso todos os benefícios fossem eliminados.
A arrecadação potencial depende do comportamento das empresas, da atividade econômica, das condições de mercado e das regras tributárias aplicáveis.
Outro cuidado necessário está na interpretação do crescimento de 35,94%.
Durante a apresentação, a Secretaria de Fazenda advertiu que os dados da renúncia fiscal ainda passam por revisão técnica, uma vez que parte da variação pode decorrer de mudanças na forma de declaração dos benefícios pelos contribuintes.
Isso significa que o aumento identificado no levantamento não comprova, isoladamente, que o governo tenha criado novos incentivos ou ampliado benefícios existentes na mesma proporção.
Para compreender a evolução real da política tributária, será necessário distinguir alterações metodológicas, mudanças declaradas pelas empresas e eventuais modificações na legislação.
A diferença é relevante porque um aumento estatístico decorrente de aperfeiçoamento dos registros não possui o mesmo significado econômico de uma expansão efetiva dos benefícios concedidos.
A revisão dos números deverá permitir uma avaliação mais precisa sobre o custo fiscal dos incentivos e seus resultados em termos de investimentos, geração de empregos e atividade econômica.
O tema também deverá ganhar importância nos próximos anos diante da implementação gradual da reforma tributária nacional, que prevê a substituição do ICMS pelo Imposto sobre Bens e Serviços (IBS).
A mudança exigirá adaptações nas políticas de arrecadação e nos instrumentos de desenvolvimento econômico utilizados pelos estados.
Para Mato Grosso, que possui forte participação de atividades agroindustriais e exportadoras, a transição tributária representa um desafio de planejamento fiscal e de competitividade.
A discussão sobre os incentivos deverá considerar não apenas os valores estimados de renúncia, mas também as contrapartidas exigidas das empresas e os efeitos econômicos produzidos pelos programas.
Outro indicador apresentado na audiência foi a dívida consolidada líquida do Estado, que permaneceu negativa em aproximadamente R$ 7,01 bilhões.
A dívida consolidada líquida é calculada a partir do endividamento estadual, com as deduções permitidas pela metodologia fiscal, incluindo determinados ativos e disponibilidades financeiras.
Um resultado negativo indica que, segundo os critérios utilizados, os ativos dedutíveis superam o montante da dívida consolidada considerado no cálculo.
O indicador demonstra uma posição fiscal favorável, mas não significa que o governo esteja livre de obrigações financeiras ou que todos os recursos registrados possam ser utilizados sem restrições.
Parte das disponibilidades pode estar vinculada a finalidades específicas, enquanto o Estado continua sujeito a despesas obrigatórias, contratos e compromissos futuros.
A existência de uma posição líquida favorável também não dispensa a avaliação dos custos de novas operações de crédito.
Esse aspecto ganha relevância diante do projeto de financiamento de R$ 1,5 bilhão em tramitação na Assembleia Legislativa, cuja contratação poderá ampliar os compromissos financeiros do Estado ao longo de dez anos.
A análise da capacidade de pagamento precisa considerar a taxa de juros, o cronograma de amortização, as fontes de recursos e os benefícios esperados dos investimentos financiados.
A apresentação das metas fiscais ocorreu um dia depois de a Assembleia aprovar, em segunda votação, a Lei de Diretrizes Orçamentárias de 2027.
O planejamento do próximo exercício prevê uma proposta orçamentária de R$ 46,1 bilhões, que ainda deverá passar por discussão e votação específicas na Lei Orçamentária Anual.
Os dados de janeiro a agosto fornecem elementos importantes para esse debate porque mostram o comportamento recente da arrecadação e das despesas.
Se o crescimento dos gastos correntes continuar superior ao avanço das receitas, o governo poderá enfrentar maior pressão para compatibilizar investimentos, expansão de serviços e compromissos permanentes.
Isso não significa, necessariamente, a existência de uma crise fiscal imediata. Os indicadores apresentados pela Sefaz mostram superávit corrente, resultado primário positivo e dívida líquida negativa.
Entretanto, a diferença entre as taxas de crescimento exige acompanhamento porque a sustentabilidade das contas públicas depende não apenas da situação financeira atual, mas também da capacidade de manter o equilíbrio ao longo dos próximos exercícios.
O desafio do governo será preservar a capacidade de investimento sem permitir que as despesas permanentes avancem continuamente em ritmo superior ao das receitas.
A Assembleia Legislativa, por sua vez, terá papel importante na fiscalização dos dados, na análise do orçamento e no acompanhamento das informações complementares solicitadas à Secretaria de Fazenda.
O crescimento de 14,72% das despesas correntes, diante de uma expansão de 7,60% das receitas, constitui o principal sinal de atenção identificado no levantamento.
Ao mesmo tempo, a renúncia fiscal estimada em R$ 13,17 bilhões amplia a necessidade de transparência sobre os benefícios tributários e seus resultados econômicos.
Os números apresentados nesta quinta-feira revelam que Mato Grosso mantém uma situação fiscal positiva, mas enfrenta pressões crescentes sobre a administração de seus recursos.
A questão central para 2027 será verificar se o governo conseguirá equilibrar o aumento das despesas, a manutenção dos incentivos econômicos e a execução dos investimentos previstos, preservando a capacidade financeira do Estado e a continuidade dos serviços prestados à população.