JBNews
por José Teixeira
Decisão de 28 páginas revela suposto esquema de desvio de recursos públicos, pagamentos ocultos, contratos favorecidos e movimentações bancárias suspeitas; ministro Og Fernandes rejeitou medidas alternativas e apontou risco de continuidade dos crimes e interferência nas investigações
Uma investigação que começou com uma denúncia anônima sobre suposto favorecimento de empresas contratadas pelo Tribunal de Contas de Mato Grosso (TCE-MT) revelou indícios de um esquema de movimentação de recursos públicos que alcança a cúpula do órgão responsável por fiscalizar a aplicação do dinheiro dos contribuintes. A apuração da Polícia Federal identificou pagamentos milionários fora da folha regular, transferências bancárias realizadas por canais destinados a fornecedores, saques de grandes quantias em dinheiro vivo e suspeitas de utilização da estrutura administrativa da instituição para beneficiar agentes públicos e particulares.
A gravidade dos elementos reunidos levou o ministro Og Fernandes, do Superior Tribunal de Justiça (STJ), a decretar, nesta quinta-feira (29 de outubro), a prisão preventiva do presidente do TCE-MT, Sérgio Ricardo de Almeida, e de outros cinco investigados. A decisão também determinou o afastamento cautelar de 15 pessoas de suas funções no Tribunal, incluindo conselheiros, e estabeleceu restrições de acesso, contato e movimentação patrimonial.
O despacho, proferido no Pedido de Prisão Preventiva nº 28-DF, processo 2026/0323500-1, foi assinado eletronicamente às 11h05 desta quinta-feira e juntado aos autos às 11h22. Ao longo de 28 páginas, o magistrado examinou individualmente a atuação dos investigados, a dimensão das movimentações financeiras, os riscos para a continuidade das apurações e os fundamentos jurídicos que autorizam a prisão antes de eventual condenação.
A decisão não partiu do Supremo Tribunal Federal (STF), mas do STJ, responsável pelo exame do pedido formulado pela Polícia Federal. Ao fundamentar as medidas, Og Fernandes considerou que os elementos apresentados ultrapassam suspeitas genéricas de irregularidades administrativas e indicam a possível existência de uma estrutura organizada, com divisão de tarefas, capacidade financeira e influência sobre setores estratégicos do Tribunal de Contas.
Um dos dados que chamaram a atenção da investigação foi a identificação de R$ 75.858.726,27 em movimentações financeiras consideradas suspeitas, em análise bancária delimitada ao período de 1º de janeiro a 22 de outubro de 2025. Outro levantamento apontou aproximadamente R$ 48,4 milhões creditados a sete conselheiros investigados, enquanto os registros oficiais de remuneração apresentavam valores significativamente inferiores.
O caso ganhou contornos ainda mais graves quando os investigadores identificaram a existência de uma suposta folha paralela. Conforme o documento judicial, pagamentos extraordinários teriam sido feitos a conselheiros e servidores diretamente pelas contas do TCE, mas sem o processamento regular pela folha salarial. Parte dessas operações foi classificada como pagamento a fornecedores, mecanismo que, segundo a investigação, teria permitido a transferência de quantias milionárias sem transparência compatível com sua natureza.
Para o ministro, a combinação entre o poder administrativo dos investigados, a continuidade das operações financeiras e o risco de comprometimento das provas tornou insuficiente a simples retirada dos suspeitos de seus cargos.
A conclusão contrariou parcialmente o Ministério Público Federal, que havia reconhecido a gravidade das suspeitas, mas defendido inicialmente a aplicação de medidas cautelares rigorosas em substituição às prisões.
A origem das investigações remonta à Sindicância nº 866/DF, instaurada por determinação do STJ depois que o Ministério Público Federal recebeu uma denúncia anônima relatando possíveis favorecimentos a fornecedores do TCE-MT. O relato apontava que a administração do Tribunal teria utilizado a suspensão de contratos como instrumento para selecionar empresas que continuariam recebendo recursos públicos, supostamente mediante a devolução de parte dos pagamentos.
O mecanismo investigado teria começado com a Portaria nº 126/2024, editada em 5 de agosto de 2024, que suspendeu temporariamente contratos administrativos e pagamentos pelo prazo de 90 dias, sob a justificativa de contenção orçamentária. O ato, entretanto, preservou a possibilidade de a Presidência decidir quais contratos seriam considerados essenciais. Posteriormente, a Portaria nº 172/2024, de 17 de outubro, prorrogou a suspensão até 31 de dezembro daquele ano.
A Polícia Federal considerou essa possibilidade de escolha um ponto central da investigação. Segundo a hipótese apresentada ao STJ, a faculdade administrativa de manter ou suspender pagamentos teria sido utilizada como instrumento de pressão sobre fornecedores, criando condições para a exigência de vantagens indevidas.
A suspeita ganhou força com a análise dos dados orçamentários. Enquanto a administração justificava a suspensão contratual pela necessidade de economizar recursos, o orçamento do Tribunal teria passado de aproximadamente R$ 763,8 milhões em 2023 para R$ 786,7 milhões em 2024 e R$ 826,3 milhões em 2025. A investigação também registrou que os pagamentos mensais teriam aumentado de R$ 67 milhões para R$ 80 milhões durante o período restritivo.
Em 2024, os policiais identificaram 1.624 pagamentos a 94 pessoas jurídicas. Desse total, 55 empresas continuaram recebendo antes e depois da suspensão, enquanto 21 deixaram de receber após a portaria. No mesmo período, determinadas contratadas apresentaram aumentos expressivos nos valores pagos, incluindo elevações aproximadas de 327% para a Medeiros & Curvo, 291% para a Zimmermann, 208% para a DMD, 206% para a AHS, 165% para a Ziad A. Fares e 128% para a Dialum.
Essas diferenças, isoladamente, não comprovam corrupção. Contudo, quando examinadas em conjunto com contratos, movimentações bancárias, vínculos familiares e possíveis retornos financeiros, passaram a integrar os elementos que sustentam a hipótese de direcionamento de pagamentos e eventual desvio de dinheiro público.
Uma das empresas analisadas, a Medeiros & Curvo Ltda., mantinha contratos com o Tribunal desde 2011 e teve examinadas contratações de 2024 destinadas ao fornecimento de mão de obra para limpeza, conservação, transporte, manutenção e serviços administrativos. A investigação também identificou transferências de R$ 286.438,04 ao sobrinho das sócias, Mateus Medeiros Curvo, além de operações imobiliárias que levantaram suspeitas sobre a possível utilização de pessoas interpostas.
No caso da Zimmermann Publicidade e Propaganda, foram examinados contratos de publicidade, relações societárias com outras empresas e operações bancárias envolvendo pessoas físicas e jurídicas. A investigação menciona o Contrato nº 19/2023, decorrente de concorrência pública, no valor de R$ 16 milhões, celebrado com participação de outras empresas.
Entretanto, o que mais chamou a atenção do STJ foi a segunda frente investigativa, relacionada aos pagamentos feitos diretamente a agentes públicos.
Os documentos bancários apontaram que conselheiros, integrantes da estrutura jurídica e servidores do Tribunal receberam créditos expressivos que não encontrariam correspondência nos valores publicados oficialmente. Conforme a decisão, os repasses teriam sido realizados mediante ordens bancárias avulsas e procedimentos destinados habitualmente ao pagamento de fornecedores.
No caso de Sérgio Ricardo, a diferença é considerada especialmente relevante. Entre janeiro e outubro de 2025, a investigação identificou 101 lançamentos que totalizaram R$ 15.442.211,65. Desse montante, R$ 10.785.553,29 vieram de ordens bancárias avulsas, outros R$ 4.351.698,34 foram classificados como pagamentos a fornecedores e apenas R$ 304.960,02 corresponderam à rubrica salarial identificada no levantamento.
No Portal da Transparência, contudo, os valores publicados referentes ao presidente do Tribunal somavam R$ 288.501,05 no período analisado. A diferença entre os registros oficiais e os créditos bancários passou a constituir uma das principais evidências documentais examinadas pelo relator.
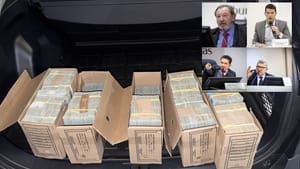
Além dos pagamentos, a Polícia Federal identificou 150 saques em espécie vinculados às contas de Sérgio Ricardo, somando R$ 15.645.500. Desse total, 64 operações ocorreram diretamente no caixa bancário, movimentando R$ 15.474.500, enquanto outras 86 foram realizadas em terminais de autoatendimento.
Parte dos saques teria ocorrido em quantias próximas, mas inferiores, aos limites de comunicação automática ao Conselho de Controle de Atividades Financeiras (Coaf). Para os investigadores, esse padrão pode indicar tentativa de reduzir a visibilidade das operações, embora a finalidade de ocultação ainda dependa da conclusão da apuração.
A investigação também reuniu imagens de câmeras de segurança de uma agência do Sicoob vinculada às dependências do TCE-MT. Os registros mostrariam a atuação de servidores no recebimento, retirada e transporte de dinheiro em espécie.
Uma das pessoas identificadas foi Roseli Loss, chefe de gabinete de Sérgio Ricardo desde janeiro de 2024. Segundo a decisão, ela teria realizado saques que somaram R$ 3.520.600 e, em pelo menos seis oportunidades, entregue dinheiro a Adriangelo Barros Antunes, secretário executivo de comissão permanente e ex-cunhado do presidente do Tribunal.
O ministro também destacou que Roseli passou a ser procuradora bancária de Sérgio Ricardo em outubro de 2025, embora já realizasse movimentações em contas vinculadas ao conselheiro anteriormente. Para a investigação, o histórico funcional e pessoal entre ambos reforça a suspeita de uma relação de confiança utilizada para operacionalizar o fluxo financeiro.
Outro investigado colocado no centro do suposto esquema é Grhegory Paiva Pires Moreira Maia, consultor jurídico-geral do TCE. Conforme os autos, ele teria recebido R$ 32.310.120,43, dos quais R$ 31.644.860,90 foram movimentados por 179 ordens bancárias avulsas distribuídas entre 12 contas mantidas em nove instituições financeiras.
Seu patrimônio identificado teria evoluído de R$ 1,84 milhão em janeiro para R$ 7,61 milhões em outubro de 2025. A investigação examinou ainda uma holding familiar e uma empresa dedicada à criação de cavalos, diante da suspeita de utilização de estruturas empresariais para ocultação patrimonial.
A decisão menciona que Grhegory, além de atuar como consultor jurídico-geral, participou de processos perante o STF relacionados justamente à discussão sobre verbas indenizatórias destinadas aos membros dos tribunais de contas. Para Og Fernandes, essa circunstância merece atenção porque o investigado exercia atribuições jurídicas relacionadas a pagamentos institucionais e, simultaneamente, figurava como o maior destinatário individual dos valores examinados.
Gustavo Fernandes da Silva, assistente jurídico subordinado a Grhegory, também aparece entre os principais beneficiários. Segundo a Polícia Federal, ele teria recebido R$ 15.892.850,54, com aproximadamente R$ 15,6 milhões provenientes de 144 ordens avulsas distribuídas por oito contas bancárias em sete instituições financeiras.
As imagens analisadas registraram sua presença em movimentações realizadas na agência do Sicoob em setembro e outubro de 2025. A decisão ressalta que o patrimônio conhecido não apresentava correspondência evidente com a dimensão das quantias movimentadas, circunstância considerada relevante para a investigação de possível ocultação de valores.
Outro alvo da prisão preventiva, Felipe José Glinke, assessor jurídico da Presidência, teria recebido R$ 9.932.818,72, com R$ 9.670.318,66 em 80 ordens bancárias avulsas distribuídas por contas de seis instituições financeiras.
O ministro descreveu um episódio registrado em 23 de setembro de 2025, quando Felipe, ao perceber a presença de outra pessoa próxima aos caixas bancários, teria feito um sinal para retardar uma operação financeira. O saque teria sido retomado depois que a pessoa deixou o ambiente.
Em 7 de outubro, outro registro apontou que Felipe teria assinado um documento aparentemente em branco, recebido dinheiro e devolvido parte do numerário à funcionária do banco. A operação teria sido acompanhada de uma anotação em caderno mantido na gaveta da atendente.
Adriangelo Barros Antunes, por sua vez, é apontado como integrante da estrutura responsável pela circulação física dos recursos. A investigação identificou aproximadamente R$ 2.280.724,93 recebidos por ele a partir de setembro de 2025, além de transferências destinadas a familiares e a uma terceira pessoa ainda não identificada.
Durante uma diligência em 14 de outubro de 2025, policiais observaram um homem com características físicas compatíveis com Adriangelo entrando na agência bancária com uma mochila vazia e saindo posteriormente com ela aparentemente carregada, em direção às dependências do Tribunal. O documento registra limitações na identificação visual, mas considera o episódio relevante quando relacionado aos demais elementos reunidos.
Foi justamente a combinação entre registros bancários, imagens, vínculos funcionais e suspeitas de ocultação de recursos que levou Og Fernandes a entender que os seis investigados formariam o núcleo operacional da estrutura sob investigação.
A fundamentação jurídica utilizada pelo ministro considera principalmente os artigos 311, 312 e 313 do Código de Processo Penal, que disciplinam a prisão preventiva. Para a decretação da medida, não basta a gravidade abstrata de uma acusação: são necessários elementos que indiquem a ocorrência do crime, indícios suficientes de autoria e demonstração concreta do perigo decorrente da liberdade dos investigados.
Og Fernandes ressaltou que a prisão preventiva possui natureza excepcional e não pode funcionar como antecipação de pena. A Constituição Federal assegura o devido processo legal e a presunção de inocência, princípios que permanecem válidos mesmo diante de acusações de corrupção envolvendo autoridades públicas.
Entretanto, o ministro considerou que os riscos apontados pela Polícia Federal eram atuais e específicos. O primeiro seria a possibilidade de continuidade das práticas investigadas. O segundo, a interferência na produção das provas, especialmente porque a investigação ainda dependeria de perícias contábeis, acesso a sistemas internos e depoimentos de pessoas vinculadas à instituição financeira e ao próprio Tribunal.
O terceiro fundamento estaria relacionado à capacidade de ocultação ou movimentação de recursos, inclusive por operações eletrônicas e empresas particulares, mesmo depois de eventual afastamento dos cargos.
A contemporaneidade dos fatos recebeu atenção especial na fundamentação. Embora parte das movimentações documentadas tenha ocorrido em 2025, a decisão menciona pagamentos realizados nos primeiros meses de 2026 e novas operações bancárias, incluindo saques em espécie registrados em 11 de maio deste ano.
O ministro também considerou relevante a reação observada depois de uma diligência policial em outubro de 2025. Na ocasião, agentes federais foram identificados pelo sistema de controle de acesso ao Tribunal e abordados pela segurança da instituição. Posteriormente, os saques de grande porte teriam diminuído temporariamente, dando lugar a um padrão diferente de movimentação, com acúmulo de valores e aplicações financeiras. Os saques em espécie voltaram a ser registrados em maio de 2026.
Na avaliação judicial, esses acontecimentos indicam a possibilidade de adaptação do funcionamento do suposto esquema diante da percepção de que havia uma investigação em andamento.
Outro elemento utilizado para justificar a manutenção dos riscos foi a previsão orçamentária de R$ 140.110.394 para pagamento de indenizações em 2026. A Polícia Federal argumentou que a disponibilidade dessa dotação, associada à permanência de integrantes da estrutura administrativa, poderia permitir a continuidade dos pagamentos sob apuração. A existência da previsão orçamentária, por si só, não demonstra irregularidade, mas foi considerada no contexto da análise cautelar.
Um dos trechos juridicamente mais relevantes da decisão envolve a comparação com a Operação Ararath. Og Fernandes recordou que Sérgio Ricardo, José Carlos Novelli, Waldir Júlio Teis, Antônio Joaquim Moraes Rodrigues Neto e Valter Albano da Silva já haviam sido afastados de seus cargos em investigação anterior, por determinação do STF.
Naquela operação, as suspeitas envolviam pagamentos de propina para que o Tribunal de Contas não criasse obstáculos à execução de obras do Poder Executivo estadual. O próprio ministro reconheceu que a investigação anterior foi arquivada. Apesar disso, utilizou o histórico do afastamento para sustentar que uma nova suspensão funcional, isoladamente, poderia não ser suficiente para neutralizar os riscos identificados na apuração atual.
Esse raciocínio não equivale a considerar comprovadas as acusações da Operação Ararath. A referência foi empregada no exame da adequação das medidas cautelares, e não como prova de culpa por fatos anteriormente arquivados.
A distinção é importante porque o Ministério Público Federal havia defendido uma solução menos restritiva. Em seu parecer, o órgão reconheceu indícios de materialidade e autoria, além de riscos à ordem pública e à instrução criminal, mas considerou que afastamentos funcionais, restrições de acesso, monitoramento eletrônico, limitações patrimoniais e outras providências poderiam ser suficientes naquele estágio da investigação.
Og Fernandes adotou entendimento diferente. Para o relator, a posição de comando atribuída a Sérgio Ricardo, a divisão operacional de tarefas e a possibilidade de movimentação dos recursos mesmo fora das dependências do Tribunal tornavam inadequada a substituição das prisões por restrições menos severas.
Ao decretar as prisões preventivas de Sérgio Ricardo, Grhegory Maia, Gustavo Fernandes, Felipe Glinke, Roseli Loss e Adriangelo Antunes, o ministro concluiu que a medida era necessária para preservar a ordem pública, proteger a instrução criminal e assegurar a aplicação da lei penal.
Em relação aos demais investigados, o STJ fez uma distinção entre aqueles que teriam exercido funções operacionais no suposto esquema e aqueles apontados principalmente como destinatários de recursos ou ocupantes de posições administrativas com capacidade de interferência na apuração.
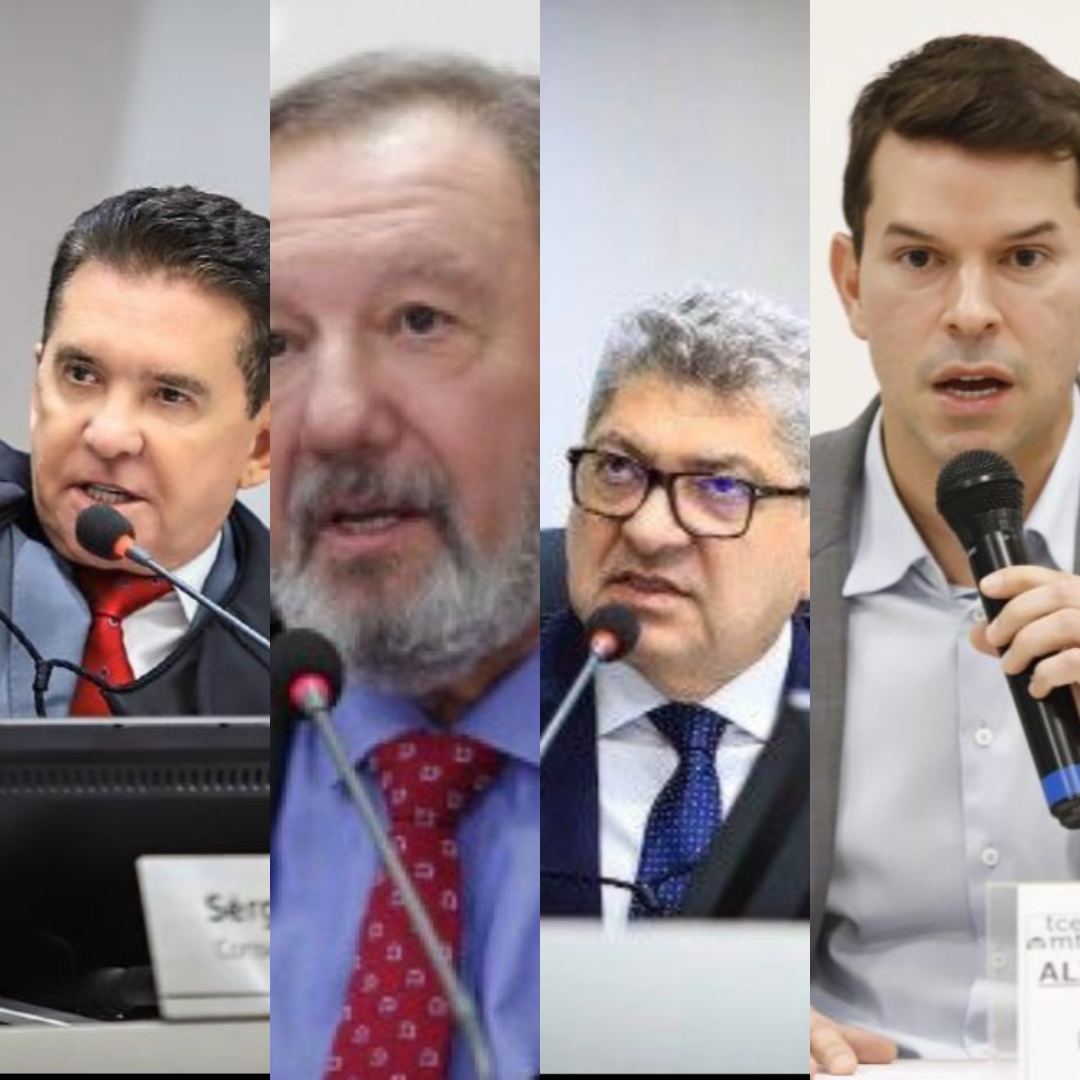
Entre os atingidos pelo afastamento cautelar estão os conselheiros Guilherme Antônio Maluf, José Carlos Novelli, Alisson Carvalho de Alencar e Valter Albano da Silva.
Guilherme Maluf, corregedor-geral do TCE e ex-vice-presidente da instituição, teria recebido R$ 10.645.201,80, sendo R$ 9.733.804,37 em 64 ordens bancárias avulsas. A decisão destaca que ele foi designado pela Portaria nº 126/2024 para conduzir procedimentos relacionados à suspensão dos contratos administrativos investigados.
Alisson Carvalho de Alencar, que atuou como procurador de Contas até dezembro de 2025 e passou a exercer o cargo de conselheiro, teria recebido R$ 8.186.496,57. O valor corresponderia, segundo a investigação, a aproximadamente 71,7% dos recursos recebidos pelo conjunto dos quatro procuradores de Contas no levantamento mencionado.
Valter Albano da Silva, por sua vez, aparece como beneficiário de aproximadamente R$ 6.617.904,08. O ministro também mencionou sua vinculação anterior à Operação Ararath e determinou que a proibição de exercer atividades no TCE alcançasse qualquer atuação vinculada ao órgão, remunerada ou não.
José Carlos Novelli igualmente foi alcançado pelas medidas em razão das movimentações financeiras apontadas e da necessidade de impedir eventual influência sobre servidores, documentos e estruturas administrativas relevantes para as diligências.
Além dos quatro conselheiros, as determinações cautelares alcançam Adjair Roque de Arruda, Alisson Carvalho de Alencar, Carlos Alexandre Pereira, Carlos Felipe Oliveira Almeida, Carlos Romeu Rodrigues Medeiros, Edson Luiz Ribeiro de Oliveira, Eneias Viegas da Silva, Jocimauro Bento do Carmo, Maurício Marques Júnior, Márcio Antônio Silvério, Olavo Lage Filho e Vitor Turri Romano, entre outros já identificados no processo. Ao todo, são 15 pessoas submetidas às medidas alternativas à prisão.
Os afastados ficaram proibidos de acessar as dependências do TCE-MT e seus sistemas eletrônicos, inclusive remotamente, exercer funções públicas no âmbito da instituição, participar de sessões, deliberações e atos administrativos e manter contato com outros investigados ou integrantes do Tribunal, ressalvadas as exceções familiares estabelecidas na decisão.
Também foi determinada a entrega dos passaportes no prazo de 24 horas após a intimação, acompanhada da proibição de saída do território nacional. Para Guilherme Maluf, José Carlos Novelli, Alisson Alencar e Olavo Lage Filho, foram acrescentadas restrições à prática de atos societários e à aquisição ou alienação de bens superiores a R$ 50 mil.
O despacho estabelece que o descumprimento das cautelares poderá justificar a decretação de prisão preventiva, caso presentes os requisitos legais.
Para preservar os elementos probatórios, Og Fernandes determinou providências dirigidas ao TCE-MT e à instituição financeira envolvida nas investigações. O Sicoob deverá cancelar procurações e poderes de movimentação concedidos a terceiros sobre contas dos investigados, impedir saques por procuradores nessas contas e informar à Polícia Federal, em até 24 horas, qualquer saque ou provisionamento em espécie igual ou superior a R$ 10 mil.
A ordem não determina o recolhimento automático de todas as quantias superiores a esse valor, mas estabelece uma obrigação específica de comunicação das operações.
O Tribunal de Contas também deverá preservar registros dos sistemas de pagamento e pessoal, ordens bancárias, documentos de suporte, mensagens institucionais, imagens de câmeras e registros de acesso. As credenciais dos investigados deverão ser suspensas, e o órgão terá de informar tentativas de utilização dos sistemas.
A decisão determina ainda a substituição de senhas compartilhadas e acessos privilegiados, com acompanhamento dos procedimentos necessários à preservação das informações digitais. O objetivo é impedir a destruição, alteração ou desaparecimento de registros relevantes para o esclarecimento dos fatos.
Outro comando prevê que o Tribunal encaminhe periodicamente à autoridade policial a relação de ordens bancárias avulsas emitidas a pessoas físicas, acompanhadas da justificativa e do ato administrativo correspondente. A providência amplia o controle sobre uma modalidade de pagamento considerada central nas suspeitas examinadas.
Do ponto de vista penal, a investigação pode alcançar diferentes tipos de crimes, dependendo da comprovação da finalidade dos pagamentos e da participação individual dos envolvidos.
Caso se confirme que fornecedores foram obrigados a devolver parte dos valores recebidos para manter contratos, a conduta de agentes públicos poderá caracterizar concussão, prevista no artigo 316 do Código Penal. Se houver solicitação ou recebimento de vantagem indevida, sem demonstração de exigência, poderá configurar corrupção passiva, prevista no artigo 317. Em relação aos particulares, as circunstâncias poderão ser examinadas sob a perspectiva da corrupção ativa, disciplinada pelo artigo 333.
Já os pagamentos sem prestação correspondente, ou superiores aos valores efetivamente devidos, poderão constituir peculato-desvio, previsto no artigo 312 do Código Penal, desde que comprovados seus elementos legais. A eventual manipulação de registros informatizados também poderá receber enquadramento específico, conforme a autoria, a finalidade e os atos efetivamente praticados.
A divisão de tarefas apontada pela investigação, envolvendo direção administrativa, emissão de ordens bancárias, movimentação de contas, saques, transporte de numerário e possível ocultação patrimonial, sustenta ainda a hipótese de organização criminosa e lavagem de dinheiro.
A existência de operações bancárias elevadas, de empresas patrimoniais ou de transferências entre familiares, entretanto, não constitui automaticamente prova de crime. A responsabilização dependerá da demonstração de que os valores tiveram origem ilícita e de que cada investigado praticou, com o elemento subjetivo exigido em lei, alguma das condutas imputadas.
O processo revela uma questão institucional que ultrapassa a responsabilidade individual dos investigados. O TCE-MT possui a atribuição constitucional de fiscalizar contas públicas, examinar contratos, verificar a legalidade de despesas e exercer controle externo sobre a administração estadual e municipal. As suspeitas levantadas pela Polícia Federal, porém, apontam para possíveis irregularidades justamente nos mecanismos internos de contratação, remuneração, pagamento e transparência da instituição fiscalizadora.
Se confirmada, a existência de uma estrutura de pagamentos paralelos e utilização seletiva de contratos representaria não apenas lesão patrimonial ao poder público, mas comprometimento de princípios constitucionais da administração, especialmente legalidade, impessoalidade, moralidade, publicidade e eficiência.
A investigação ainda deverá esclarecer a origem jurídica de cada pagamento, a efetiva prestação dos serviços contratados, a eventual participação de fornecedores, a destinação final dos valores movimentados e a possível existência de outros beneficiários.
A decisão menciona que as medidas patrimoniais requeridas alcançam aproximadamente R$ 145 milhões, embora esse montante não possa ser confundido com prejuízo definitivamente comprovado aos cofres públicos. A dimensão real de eventual dano dependerá das perícias e da conclusão da investigação.
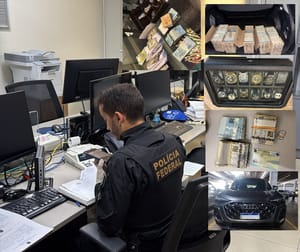
O STJ determinou o cumprimento simultâneo dos mandados de prisão, busca e apreensão e das medidas cautelares, com o objetivo de evitar comunicação entre os investigados e preservar a eficácia das diligências. A Operação Tomada de Contas mobilizou mais de 180 policiais federais, com 26 mandados de busca e apreensão cumpridos em Mato Grosso, Mato Grosso do Sul e São Paulo.
A defesa de Sérgio Ricardo informou, em manifestação divulgada pela imprensa nesta quinta-feira, que ainda não conhecia integralmente os fundamentos da prisão e que o conselheiro permaneceria em silêncio até ter acesso aos autos.
Embora tenha considerado a existência de elementos concretos para a adoção das medidas mais severas, Og Fernandes ressaltou que o exame cautelar não representa julgamento antecipado da responsabilidade criminal dos investigados. A conclusão sobre eventual culpabilidade somente poderá ocorrer mediante processo regular, observância do contraditório, exercício da ampla defesa e apreciação definitiva das provas.
A decisão marca uma das intervenções judiciais mais abrangentes na estrutura administrativa do Tribunal de Contas de Mato Grosso, atingindo sua Presidência, conselheiros e setores estratégicos. O avanço da investigação poderá esclarecer se os pagamentos milionários identificados decorreram de irregularidades específicas ou se integravam um mecanismo organizado e continuado de utilização indevida de recursos públicos.
O ponto central agora está na identificação do destino final do dinheiro, na comprovação da legalidade ou ilegalidade das ordens bancárias e na definição da responsabilidade individual de cada pessoa investigada.